Domain mpra.de kaufen?
Wir ziehen mit dem Projekt
mpra.de um.
Sind Sie am Kauf der Domain
mpra.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mpra.de kaufen?
Was muss auf der Rechnung stehen bei innergemeinschaftlicher Lieferung?
Auf einer Rechnung für eine innergemeinschaftliche Lieferung müssen bestimmte Angaben enthalten sein, um den steuerlichen Vorschriften zu entsprechen. Dazu gehören unter anderem die Umsatzsteuer-Identifikationsnummer des liefernden Unternehmens sowie des Kunden im EU-Ausland. Außerdem müssen die Lieferung und der Empfänger klar identifiziert werden, einschließlich deren Adresse. Die Angabe des Lieferdatums und der Menge sowie Art der gelieferten Waren ist ebenfalls erforderlich. Zudem muss auf der Rechnung vermerkt werden, dass es sich um eine innergemeinschaftliche Lieferung handelt und diese steuerfrei ist. **
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Grenzen der Verfügbarkeit, Fachbücher von Elisabeth ListAnders als die Technik bisher, die die Aneignung der äusseren Natur und ihrer Ressourcen vorantrieb, richten sich die Technologien des 21. Jahrhunderts, Bio- und Teletechnologien, auf den Menschen selbst. Sie sind dabei, einen Prozess der Selbsttransformation der Spezies "Homo Sapiens" einzuleiten, dem die Denkvoraussetzungen der klassischen Naturwissenschaften, das heisst der Physik, die Richtung weisen - eine Richtung über das Subjekt hinweg und hinaus, dessen vitale Lebensgrundlagen im Kreatürlich-Lebendigen im Raum der Wissenschaften keinen Ort und keinen Namen mehr haben. An seine Stelle tritt das Artefakt, die Maschine. Bedeutet eine solche Technik die Vollendung oder das Ende des Menschen? Wer wird diese Frage stellen und beantworten, wenn es lebendige Subjekte nicht mehr gibt? Oder kommt es anders, weil die Eingriffe in das materielle Substrat des Lebendigen möglicherweise ihr Ziel verfehlen?.27,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Verfügbarkeit des Unverfügbaren, Fachbücher von Tim WeitzelDas Fachbuch 'Die Verfügbarkeit des Unverfügbaren' von Walter de Gruyter bietet eine tiefgehende Analyse der Kommunikation mit Gott im Kontext des europäischen Mittelalters. Die Studie beleuchtet, wie Gott in mittelalterlichen Quellen als ein menschlicher Kommunikationspartner dargestellt wird und untersucht dieses Phänomen aus einer problemorientierten und kommunikationstheoretischen Perspektive. Das Werk trägt dazu bei, das Verständnis der religiösen und kulturellen Dynamiken in Latein-Europa zu vertiefen und bietet einen innovativen Ansatz, der sowohl sozial- als auch kulturhistorische Aspekte berücksichtigt. Die vergleichende Betrachtung verschiedener europäischer Perspektiven und die Einbeziehung transkultureller globalhistorischer Forschung machen dieses Buch zu einer wertvollen Ressource für Wissenschaftler und Studierende der mittelalterlichen Geschichte. Die fundierte Analyse und die methodische Herangehensweise ermöglichen es, die Komplexität der mittelalterlichen Gotteskommunikation nachvollziehbar darzustellen und neue Impulse für die Forschung zu setzen.109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
ANGEBOT Beige Design-Sessel MIZU II. QualitätANGEBOT Beige Design-Sessel MIZU II. Qualität. Material Bezugskomposition: 100% Polyester Bezugsstoff: Chenillestoff Bezug: ALIA 18 Abriebfestigkeit (Martindale): 50.000 Buchenholz: Walnussoptik Maße Breite: 64 cm Tiefe: 62 cm Höhe: 73 cm Sitzhöhe: 45 cm Sitztiefe: 52 cm Sitzbreite: 49 cm Produktdetails Design-Sessel im minimalistischen Stil Farbkombination im natürlichen Geist Bezug mit feiner Struktur und Melange von Farben Hydrophobe Behandlung des Bezugs und leichte Reinigung Beine aus massivem Buchenholz in Walnussoptik ALIA Der Bezugsstoff ALIA besticht durch sein elegantes Aussehen und seine feine Struktur, die sowohl visuell als auch haptisch angenehm wirken. Er wird aus zwei unterschiedlichen Garnsorten hergestellt – einem dominanten, weichen Chenillegarn und einem ergänzenden Garn mit feinerer Webart. Diese Kombination erzeugt einen dezenten plastischen Effekt und eine natürliche Farbtiefe. Der Stoff besteht aus 100% Polyester und bietet ein Gewicht von 430 g/m², was ihn zur idealen Wahl für Polstermöbel macht. Zu den Hauptvorteilen des ALIA Stoffes gehört seine hohe Widerstandsfähigkeit gegen Abnutzung – laut Martindale-Test hält er 50.000 Zyklen stand, was seine lange Lebensdauer auch bei häufigem Gebrauch garantiert. Die hohe Qualität wird durch eine Farbkonstanz auf der Stufe 4 und eine Pillingbewertung ebenfalls von 4 ergänzt, wodurch der Stoff sein ursprüngliches Erscheinungsbild über lange Zeit beibehält. Farbe:Beige Material:Gepolstert196,70 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
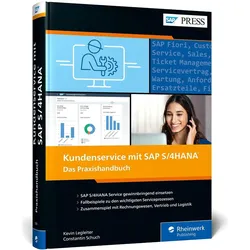
Kundenservice mit SAP S/4HANA, Fachbücher von Kevin LegleiterGanzheitliche Serviceprozesse und zufriedene Kunden – mit diesem praktischen Handbuch lernen Sie, wie Sie diese Ziele mit SAP S/4HANA Service erreichen können. Anhand eines Musterunternehmens beschreiben die Autoren typische Geschäftsvorgänge im Service, von Ersatzteilverkäufen und geplanten sowie ungeplanten Aussendienstprozessen bis hin zur Inhouse-Reparaturabwicklung und dem Asset Management. Sie zeigen Ihnen, welche Lösungen der S/4HANA-Standard hierfür bietet und welche individuellen Anpassungen darüber hinaus möglich sind. Inhalt: - Architektur von SAP S/4HANA Service - Organisatorische Strukturen - Stammdaten und Transaktionsdaten - Zentrale Geschäftsobjekte: Anfrage, Angebot, Auftrag, Bestätigung, Wartungsplan, Verträge usw. - Neue Benutzeroberfläche: Fiori-Apps für Serviceprozesse - Ersatzteilverkauf - Aussendienst - Inhouse-Reparatur - Integration mit Controlling, Vertrieb und HCM - Schnittstellen zu SAP Field Service Management und SAP Intelligent Asset Management.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grenzen der Verfügbarkeit, Fachbücher von Elisabeth ListAnders als die Technik bisher, die die Aneignung der äusseren Natur und ihrer Ressourcen vorantrieb, richten sich die Technologien des 21. Jahrhunderts, Bio- und Teletechnologien, auf den Menschen selbst. Sie sind dabei, einen Prozess der Selbsttransformation der Spezies "Homo Sapiens" einzuleiten, dem die Denkvoraussetzungen der klassischen Naturwissenschaften, das heisst der Physik, die Richtung weisen - eine Richtung über das Subjekt hinweg und hinaus, dessen vitale Lebensgrundlagen im Kreatürlich-Lebendigen im Raum der Wissenschaften keinen Ort und keinen Namen mehr haben. An seine Stelle tritt das Artefakt, die Maschine. Bedeutet eine solche Technik die Vollendung oder das Ende des Menschen? Wer wird diese Frage stellen und beantworten, wenn es lebendige Subjekte nicht mehr gibt? Oder kommt es anders, weil die Eingriffe in das materielle Substrat des Lebendigen möglicherweise ihr Ziel verfehlen?.27,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was muss auf der Rechnung stehen bei innergemeinschaftlicher Lieferung?
Auf einer Rechnung für eine innergemeinschaftliche Lieferung müssen bestimmte Angaben enthalten sein, um den steuerlichen Vorschriften zu entsprechen. Dazu gehören unter anderem die Umsatzsteuer-Identifikationsnummer des liefernden Unternehmens sowie des Kunden im EU-Ausland. Außerdem müssen die Lieferung und der Empfänger klar identifiziert werden, einschließlich deren Adresse. Die Angabe des Lieferdatums und der Menge sowie Art der gelieferten Waren ist ebenfalls erforderlich. Zudem muss auf der Rechnung vermerkt werden, dass es sich um eine innergemeinschaftliche Lieferung handelt und diese steuerfrei ist. **
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Die Verfügbarkeit des Unverfügbaren, Fachbücher von Tim WeitzelDas Fachbuch 'Die Verfügbarkeit des Unverfügbaren' von Walter de Gruyter bietet eine tiefgehende Analyse der Kommunikation mit Gott im Kontext des europäischen Mittelalters. Die Studie beleuchtet, wie Gott in mittelalterlichen Quellen als ein menschlicher Kommunikationspartner dargestellt wird und untersucht dieses Phänomen aus einer problemorientierten und kommunikationstheoretischen Perspektive. Das Werk trägt dazu bei, das Verständnis der religiösen und kulturellen Dynamiken in Latein-Europa zu vertiefen und bietet einen innovativen Ansatz, der sowohl sozial- als auch kulturhistorische Aspekte berücksichtigt. Die vergleichende Betrachtung verschiedener europäischer Perspektiven und die Einbeziehung transkultureller globalhistorischer Forschung machen dieses Buch zu einer wertvollen Ressource für Wissenschaftler und Studierende der mittelalterlichen Geschichte. Die fundierte Analyse und die methodische Herangehensweise ermöglichen es, die Komplexität der mittelalterlichen Gotteskommunikation nachvollziehbar darzustellen und neue Impulse für die Forschung zu setzen.109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Adrian Lyne - Ein unmoralisches Angebot - Preis vom 27.10.2026 04:10:37 hAspectRatio : 1.78 : 1, AudienceRating : Freigegeben ab 12 Jahren, Brand : Paramount, Binding : DVD, Label : Paramount Home Entertainment, Publisher : Paramount Home Entertainment, NumberOfDiscs : 1, RegionCode : 2, Format : PAL, Feature : Jahr : 1993, medium : DVD, releaseDate : 2006-05-04, runningTime : 112 minutes, theatricalReleaseDate : 1993-04-07, writers : Jack Engelhard, actors : Robert Redford, Demi Moore, Woody Harrelson, directors : Adrian Lyne, music : John Barry3,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.